Arti Suku Bunga Flat vs Efektif dalam Kredit Mobil
Saat mengajukan kredit mobil, calon pembeli biasanya akan menemukan istilah suku bunga flat dan suku bunga efektif. Keduanya sama-sama digunakan untuk menghitung bunga pinjaman, tetapi cara perhitungannya berbeda.
Memahami perbedaan bunga flat vs efektif penting sebelum memilih pembiayaan mobil. Pasalnya, persentase bunga yang terlihat sama belum tentu menghasilkan jumlah bunga dan cicilan yang sama.
Lalu, apa arti suku bunga flat dan efektif dalam kredit mobil? Bagaimana cara menghitungnya dan apa yang perlu diperhatikan sebelum mengajukan kredit?
Apa Itu Suku Bunga Flat dalam Kredit Mobil?
Suku bunga flat adalah metode perhitungan bunga yang menggunakan nilai pokok pinjaman awal sebagai dasar perhitungan bunga selama masa kredit.
Karena dasar perhitungannya tetap, nominal bunga yang dibayarkan setiap periode biasanya relatif sama. Hal ini membuat cicilan kredit mobil dengan metode flat lebih mudah dipahami sejak awal.
Sebagai gambaran sederhana, jika seseorang memiliki pinjaman dengan pokok Rp200 juta dan bunga flat 5% per tahun, bunga tahunan secara sederhana dihitung dari Rp200 juta, bukan dari sisa pokok pinjaman.
Namun, dalam praktik kredit mobil, perhitungan cicilan dapat melibatkan tenor, uang muka, biaya administrasi, provisi, asuransi, dan ketentuan perusahaan pembiayaan. Karena itu, angka contoh tidak dapat digunakan sebagai simulasi penawaran kredit tertentu.
Apa Itu Suku Bunga Efektif?
Suku bunga efektif adalah metode perhitungan bunga berdasarkan sisa pokok pinjaman.
Ketika angsuran dibayarkan setiap bulan, sebagian pembayaran digunakan untuk mengurangi pokok utang. Akibatnya, sisa pokok semakin kecil dan bunga yang dihitung atas sisa pokok tersebut juga dapat ikut menurun.
Dengan metode ini, komponen bunga dan pokok dalam cicilan dapat berubah dari waktu ke waktu sesuai skema pembiayaan yang digunakan.
Metode efektif banyak digunakan untuk menjelaskan biaya bunga berdasarkan saldo utang yang masih berjalan.
Perbedaan Bunga Flat dan Efektif
Perbedaan paling mendasar terletak pada dasar perhitungan bunga.
| Aspek | Bunga Flat | Bunga Efektif |
|---|---|---|
| Dasar perhitungan | Pokok pinjaman awal | Sisa pokok pinjaman |
| Perhitungan bunga | Mengacu pada pokok awal | Mengacu pada saldo pokok berjalan |
| Komponen cicilan | Perlu melihat skema kontrak | Dapat berubah sesuai sisa pokok |
| Kemudahan menghitung | Relatif sederhana | Lebih kompleks |
| Perbandingan penawaran | Perlu melihat total pembayaran | Perlu melihat metode dan struktur angsuran |
Karena metode perhitungannya berbeda, persentase bunga flat dan efektif tidak bisa dibandingkan secara langsung hanya berdasarkan angka persentasenya.
Misalnya, bunga flat 5% tidak otomatis memiliki biaya yang sama dengan bunga efektif 5%. Dasar perhitungan keduanya berbeda sehingga hasil akhirnya dapat berbeda.
Contoh Sederhana Perhitungan Bunga Flat
Misalnya terdapat pinjaman sebesar Rp120 juta dengan bunga flat 6% per tahun dan tenor 3 tahun.
Secara sederhana:
Bunga per tahun = Rp120 juta × 6% = Rp7,2 juta
Jika tenor tiga tahun:
Total bunga = Rp7,2 juta × 3 = Rp21,6 juta
Sehingga total pokok dan bunga secara sederhana:
Rp120 juta + Rp21,6 juta = Rp141,6 juta
Angka tersebut kemudian perlu dibagi sesuai jumlah periode pembayaran untuk memperoleh gambaran cicilan pokok dan bunga.
Perhitungan kredit mobil sebenarnya dapat memiliki komponen tambahan seperti biaya administrasi, asuransi, provisi, dan biaya lain sesuai perjanjian pembiayaan. Karena itu, calon konsumen sebaiknya menggunakan simulasi resmi dari perusahaan pembiayaan.
Mengapa Bunga Efektif Bisa Terlihat Berbeda?
Pada metode efektif, bunga dihitung berdasarkan sisa pokok pinjaman.
Sebagai contoh sederhana, apabila pokok utang pada awal kredit adalah Rp120 juta, setelah beberapa kali pembayaran jumlah pokok yang tersisa menjadi lebih kecil. Dengan demikian, bunga periode berikutnya dihitung dari saldo pokok yang lebih rendah sesuai metode yang digunakan.
Hal inilah yang membuat bunga efektif tidak dapat disamakan begitu saja dengan bunga flat.
Selain itu, struktur angsuran dapat berbeda-beda antara satu perusahaan pembiayaan dengan perusahaan lainnya.
Mana yang Lebih Penting: Persentase Bunga atau Total Pembayaran?
Saat membandingkan kredit mobil, jangan hanya melihat angka bunga.
Hal yang lebih informatif adalah melihat total biaya pembiayaan sampai kredit selesai.
Beberapa komponen yang perlu diperhatikan antara lain:
Harga mobil setelah dikurangi uang muka.
Jumlah uang muka.
Tenor kredit.
Nominal angsuran per bulan.
Total pembayaran selama tenor.
Biaya administrasi.
Biaya provisi jika ada.
Biaya fidusia jika ada.
Premi asuransi.
Ketentuan pembayaran pelunasan dipercepat.
Biaya atau ketentuan lain yang tercantum dalam perjanjian.
Dengan membandingkan keseluruhan komponen tersebut, calon pembeli dapat memahami struktur kredit secara lebih menyeluruh.
Apakah Bunga Flat Selalu Lebih Murah?
Tidak tepat menentukan murah atau mahal hanya dari istilah flat atau efektif.
Metode bunga hanyalah salah satu bagian dari struktur pembiayaan. Total biaya kredit juga dipengaruhi oleh jumlah pinjaman, tenor, uang muka, biaya pembiayaan, asuransi, serta ketentuan kontrak.
Karena itu, ketika mendapatkan penawaran kredit mobil, sebaiknya tanyakan:
“Berapa total pembayaran yang harus saya keluarkan sampai kredit selesai?”
Pertanyaan tersebut dapat membantu memberikan gambaran biaya yang lebih lengkap dibandingkan hanya menanyakan persentase bunga.
Cara Membandingkan Dua Penawaran Kredit Mobil
Misalnya Anda mendapatkan dua simulasi kredit dari perusahaan pembiayaan berbeda. Jangan langsung membandingkan angka bunga saja.
Buat perbandingan berdasarkan:
1. Uang muka
Perhatikan berapa dana yang perlu disiapkan di awal.
2. Angsuran bulanan
Pastikan nominal angsuran sesuai kemampuan keuangan dan ketentuan pembiayaan.
3. Tenor
Tenor yang lebih panjang dapat membuat angsuran bulanan terlihat lebih ringan, tetapi jumlah periode pembayaran juga menjadi lebih banyak.
4. Total pembayaran
Hitung atau minta pihak pembiayaan memberikan rincian total pembayaran sampai kredit selesai.
5. Biaya tambahan
Tanyakan seluruh biaya yang masuk dalam struktur kredit, termasuk administrasi, provisi, fidusia, asuransi, dan biaya lainnya jika ada.
6. Ketentuan pelunasan
Cari tahu apakah terdapat biaya atau ketentuan tertentu apabila kredit ingin dilunasi sebelum jatuh tempo.
Contoh Tabel untuk Membaca Simulasi Kredit
Agar lebih mudah, calon pembeli dapat membuat tabel seperti berikut:
| Komponen | Penawaran A | Penawaran B |
|---|---|---|
| Harga mobil | Rp xxx | Rp xxx |
| Uang muka | Rp xxx | Rp xxx |
| Pokok pembiayaan | Rp xxx | Rp xxx |
| Tenor | xx bulan | xx bulan |
| Angsuran | Rp xxx/bulan | Rp xxx/bulan |
| Total angsuran | Rp xxx | Rp xxx |
| Biaya administrasi | Rp xxx | Rp xxx |
| Asuransi | Rp xxx | Rp xxx |
| Biaya lainnya | Rp xxx | Rp xxx |
| Total pembayaran | Rp xxx | Rp xxx |
Dengan format tersebut, perbedaan antara dua penawaran akan lebih mudah dipahami.
Hal yang Perlu Ditanyakan Sebelum Kredit Mobil
Sebelum menandatangani perjanjian pembiayaan, jangan ragu untuk meminta penjelasan mengenai:
Suku bunga yang digunakan.
Apakah bunga menggunakan metode flat atau efektif.
Dasar perhitungan bunga.
Besaran cicilan setiap bulan.
Total bunga selama tenor.
Total pembayaran kredit.
Biaya administrasi dan biaya lainnya.
Jenis asuransi kendaraan.
Ketentuan keterlambatan pembayaran.
Ketentuan pelunasan lebih awal.
Ketentuan lain yang tercantum dalam kontrak.
Memahami istilah tersebut sejak awal dapat membantu menghindari kesalahpahaman mengenai biaya kredit.
Kredit Mobil Suzuki di Tegal
Bagi masyarakat yang sedang mempertimbangkan pembelian mobil Suzuki secara kredit di Tegal, simulasi pembiayaan dapat menjadi langkah awal untuk mengetahui gambaran uang muka, tenor, dan angsuran.
Di Dealer Suzuki Tegal, calon konsumen dapat menanyakan simulasi kredit sesuai model mobil, uang muka, tenor, serta program pembiayaan yang tersedia pada saat pengajuan.
Sebelum memilih skema pembiayaan, pastikan seluruh komponen biaya dijelaskan dengan jelas dan baca kembali perjanjian kredit sebelum menandatanganinya.
Suku bunga flat menghitung bunga berdasarkan pokok pinjaman awal, sedangkan suku bunga efektif menghitung bunga berdasarkan sisa pokok pinjaman sesuai metode pembiayaan.
Keduanya memiliki cara perhitungan yang berbeda sehingga persentase bunga flat dan efektif tidak sebaiknya dibandingkan secara langsung.
Ketika mengajukan kredit mobil, perhatikan bukan hanya angka suku bunga, tetapi juga uang muka, tenor, angsuran, total pembayaran, biaya administrasi, asuransi, dan ketentuan pembiayaan lainnya.
Dengan memahami struktur kredit sejak awal, calon pembeli dapat membaca simulasi pembiayaan dengan lebih baik dan mengetahui biaya yang perlu dipersiapkan.
Produk Terkait
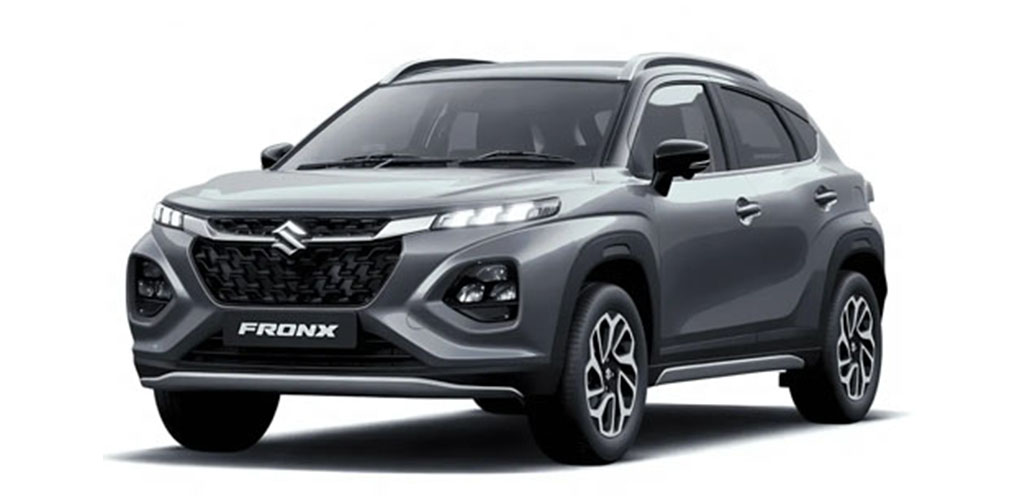
Suzuki Fronx
SUZUKI FRONX SUV modern dengan desain stylish, teknologi hybrid, dan kenyamanan yang siap...
Selengkapnya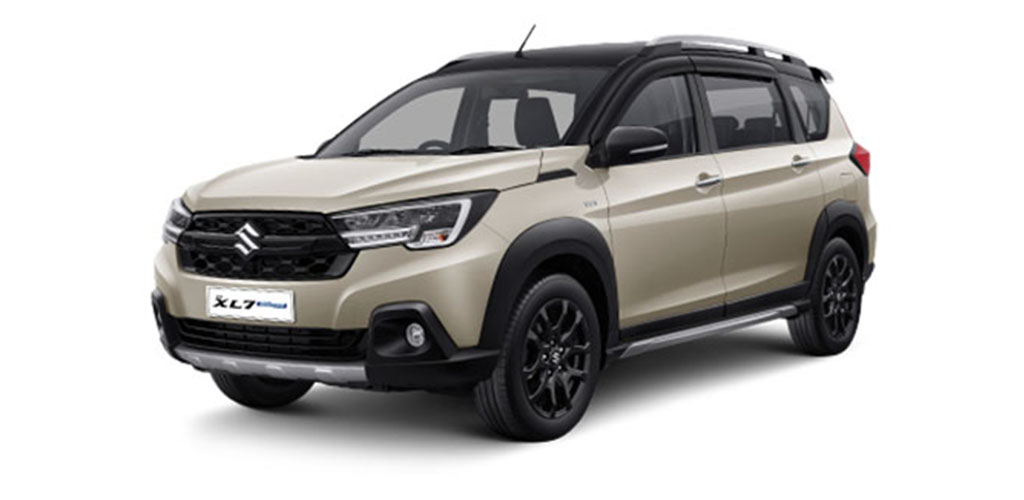
Suzuki XL7
SUV keluarga 7 penumpang bergaya tangguh dengan ground clearance 200 mm, dibekali mesin K1...
Selengkapnya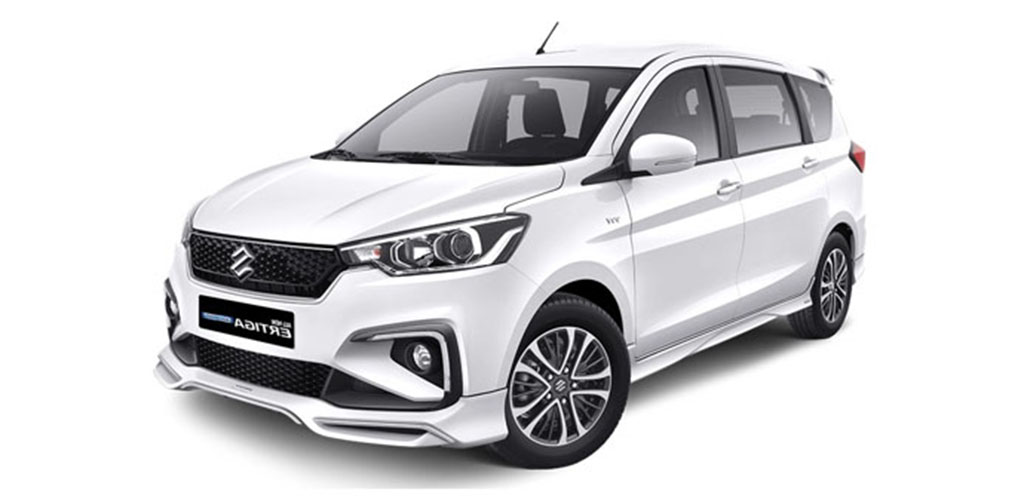
Suzuki Ertiga
MPV keluarga 7 penumpang dengan mesin K15B 1.462 cc bertenaga 103 hp (tersedia varian Hybr...
Selengkapnya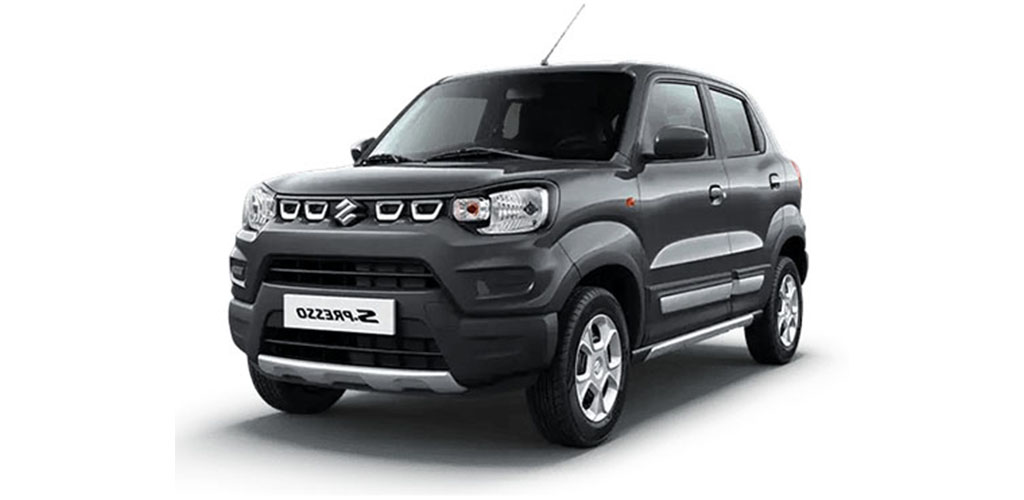
Suzuki S-Presso
city car bergaya mini SUV yang compact dan lincah untuk jalanan perkotaan, dibekali mesin...
Selengkapnya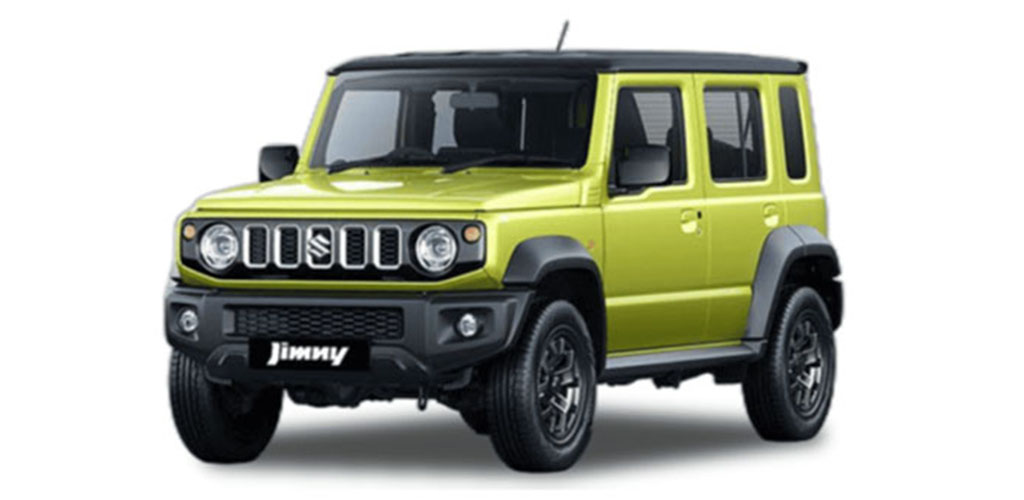
Suzuki Jimny
SUV off-road legendaris dengan sasis ladder frame dan penggerak 4x4 AllGrip Pro, dibekali...
Selengkapnya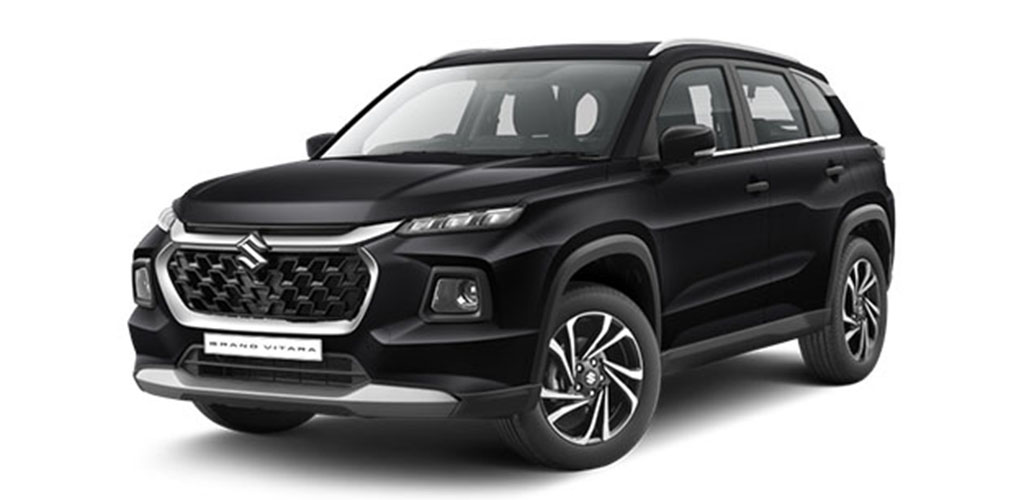
Suzuki Grand Vitara
SUV kompak bergaya elegan dan maskulin, dibekali mesin K15C Dual Jet 1.462 cc mild hybrid...
Selengkapnya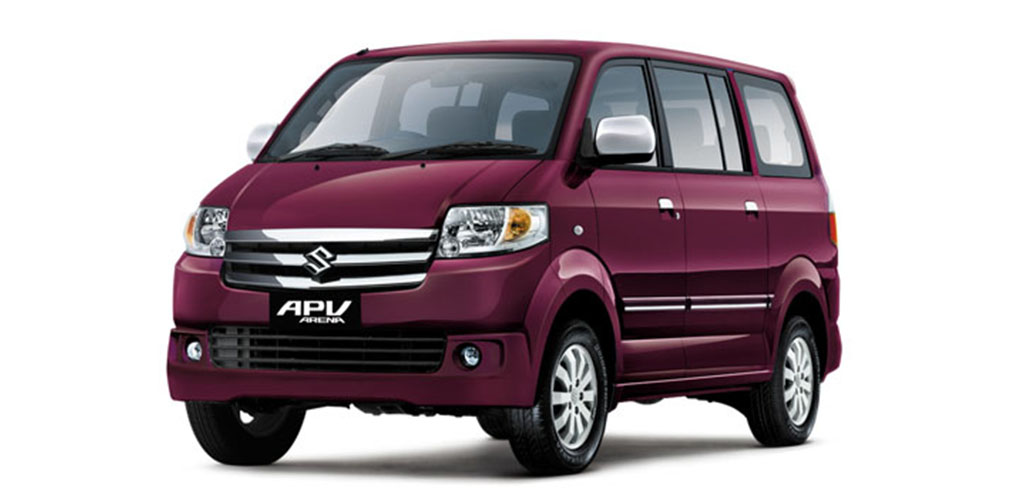
Suzuki APV
MPV serbaguna dengan kabin paling lapang di kelasnya untuk 7–8 penumpang, dibekali mesin...
Selengkapnya
Suzuki Carry
kendaraan niaga ringan andalan UMKM dengan daya angkut hingga 1 ton, dibekali mesin K15B-C...
Selengkapnya