Apa itu TJH, asuransi kredit, dan asuransi all risk yang ikut dalam cicilan
Apa Itu TJH, Asuransi Kredit, dan Asuransi All Risk yang Ikut dalam Cicilan?
Ketika mengajukan kredit mobil, calon pembeli biasanya tidak hanya melihat harga kendaraan, uang muka, dan cicilan bulanan. Dalam simulasi pembiayaan, dapat muncul beberapa komponen perlindungan atau biaya lain, seperti TJH, asuransi kredit, dan asuransi kendaraan all risk.
Bagi calon pembeli mobil, istilah tersebut terkadang membingungkan. Apalagi jika biaya perlindungan tersebut sudah dimasukkan ke dalam struktur pembiayaan sehingga ikut diperhitungkan dalam cicilan.
Padahal, TJH, asuransi kredit, dan asuransi all risk memiliki fungsi yang berbeda.
Memahami perbedaan ketiganya penting agar calon konsumen mengetahui perlindungan apa yang diberikan, risiko apa yang ditanggung, serta bagaimana biaya tersebut memengaruhi pembiayaan mobil.
Apa Itu TJH dalam Kredit Mobil?
TJH umumnya merujuk pada Tanggung Jawab Hukum pihak ketiga atau perlindungan terhadap tanggung jawab kepada pihak ketiga akibat risiko tertentu yang dijamin dalam polis.
Dalam konteks asuransi kendaraan, perlindungan pihak ketiga dapat berkaitan dengan kerugian atau tuntutan pihak lain yang timbul akibat penggunaan kendaraan, sesuai syarat dan ketentuan polis.
Contohnya, ketika kendaraan mengalami kecelakaan dan menimbulkan kerugian pada pihak lain, perlindungan pihak ketiga dapat memberikan manfaat sesuai batas pertanggungan dan ketentuan polis yang berlaku.
Namun, cakupan TJH tidak boleh dipahami sebagai perlindungan tanpa batas. Nilai pertanggungan, risiko yang dijamin, pengecualian, dan ketentuan klaim bergantung pada polis asuransi yang digunakan.
Apa yang Dilindungi TJH?
Secara umum, perlindungan tanggung jawab hukum pihak ketiga ditujukan untuk risiko tanggung jawab pemilik atau pengemudi kendaraan kepada pihak lain yang memenuhi ketentuan polis.
Pihak ketiga dapat berupa orang atau pihak lain yang mengalami kerugian akibat suatu kejadian yang dijamin.
Karena setiap produk asuransi memiliki ketentuan berbeda, calon konsumen perlu melihat dokumen polis untuk mengetahui:
batas maksimal pertanggungan,
jenis kerugian yang dijamin,
pengecualian,
prosedur klaim,
dan ketentuan lainnya.
Apa Itu Asuransi Kredit Mobil?
Asuransi kredit berbeda dengan asuransi kendaraan.
Asuransi kredit pada dasarnya berkaitan dengan risiko pembiayaan atau kewajiban kredit sesuai produk asuransi dan perjanjian yang digunakan.
Dalam kondisi tertentu yang dijamin polis, asuransi kredit dapat memberikan manfaat apabila terjadi risiko terhadap debitur yang menyebabkan kewajiban pembiayaan tidak dapat berjalan sebagaimana mestinya.
Jenis risiko yang ditanggung sangat bergantung pada produk asuransi. Karena itu, calon konsumen perlu mengetahui secara spesifik manfaat yang tercantum dalam polis.
Jangan menyamakan asuransi kredit dengan perlindungan mobil dari kecelakaan atau kerusakan kendaraan.
Apakah Asuransi Kredit Melindungi Mobil?
Tidak dalam pengertian yang sama dengan asuransi kendaraan.
Asuransi kredit berkaitan dengan risiko pembiayaan sesuai ketentuan polis, sedangkan asuransi kendaraan memberikan perlindungan terhadap kendaraan berdasarkan jenis pertanggungan yang dipilih.
Sebagai contoh, perlindungan kendaraan dapat berkaitan dengan kerusakan atau kehilangan kendaraan sesuai polis. Sementara itu, asuransi kredit memiliki fungsi yang berbeda karena berkaitan dengan kewajiban pembiayaan.
Karena itu, calon pembeli perlu membaca nama produk dan manfaat yang tercantum dalam dokumen pembiayaan maupun polis.
Apa Itu Asuransi All Risk Mobil?
Istilah all risk pada asuransi kendaraan umumnya digunakan untuk menyebut perlindungan comprehensive, yaitu perlindungan terhadap kerusakan kendaraan yang dijamin berdasarkan ketentuan polis.
Meskipun disebut “all risk”, istilah tersebut bukan berarti seluruh risiko tanpa pengecualian otomatis ditanggung.
Tetap terdapat syarat, pengecualian, batasan, dan ketentuan klaim yang harus dipahami oleh pemegang polis.
Perlindungan comprehensive umumnya dapat mencakup kerusakan kendaraan akibat risiko yang dijamin, mulai dari kerusakan ringan hingga kerusakan berat, sesuai ketentuan polis.
Apa Bedanya All Risk dan Total Loss Only?
Selain comprehensive atau all risk, calon pembeli mobil juga dapat menemukan istilah Total Loss Only (TLO).
Keduanya memiliki cakupan yang berbeda.
All Risk atau Comprehensive
Perlindungan comprehensive pada dasarnya memberikan cakupan terhadap kerusakan kendaraan yang dijamin dalam polis, termasuk kerusakan ringan hingga kerusakan berat sesuai ketentuan.
Contohnya dapat berupa kerusakan akibat benturan, kecelakaan, atau risiko lain yang tercantum dalam polis.
Total Loss Only (TLO)
TLO memiliki cakupan yang lebih terbatas. Perlindungan umumnya berlaku ketika kendaraan mengalami kerusakan berat hingga memenuhi kriteria total loss sesuai ketentuan polis, atau kendaraan hilang karena pencurian sesuai persyaratan polis.
Dengan demikian, kerusakan ringan tidak otomatis mendapatkan pertanggungan TLO.
Calon konsumen sebaiknya meminta penjelasan mengenai definisi dan batas pertanggungan yang digunakan oleh perusahaan asuransi.
Mengapa Asuransi Bisa Ikut dalam Cicilan Mobil?
Pada pembelian kendaraan secara kredit, biaya perlindungan tertentu dapat dimasukkan ke dalam struktur pembiayaan berdasarkan skema yang disepakati.
Akibatnya, biaya tersebut dapat menjadi bagian dari nilai pembiayaan dan kemudian diperhitungkan dalam pembayaran selama tenor kredit.
Contoh sederhananya:
Harga kendaraan + komponen pembiayaan/perlindungan yang dibiayai = nilai pembiayaan
Nilai tersebut kemudian menjadi dasar perhitungan angsuran sesuai struktur kredit, bunga, tenor, dan ketentuan perusahaan pembiayaan.
Namun, tidak semua biaya selalu diperlakukan dengan cara yang sama. Struktur pembiayaan dapat berbeda antara perusahaan pembiayaan dan program kredit.
Apakah Premi Asuransi Selalu Dibayar Bulanan?
Tidak selalu.
Dalam kredit mobil, premi asuransi dapat memiliki mekanisme pembayaran sesuai perjanjian pembiayaan dan polis.
Pada skema tertentu, biaya asuransi dapat diperhitungkan dalam pembiayaan sehingga konsumen melihat pengaruhnya dalam cicilan.
Pada skema lain, mekanismenya dapat berbeda.
Karena itu, calon pembeli sebaiknya meminta simulasi yang menjelaskan apakah premi dibayar di awal, dimasukkan ke pembiayaan, atau menggunakan mekanisme lainnya.
Contoh Sederhana Struktur Kredit Mobil
Sebagai ilustrasi, sebuah simulasi kredit dapat memiliki beberapa komponen berikut:
| Komponen | Fungsi secara umum |
|---|---|
| Harga kendaraan | Nilai kendaraan yang dibeli |
| Uang muka | Pembayaran awal |
| Administrasi | Biaya terkait proses administrasi pembiayaan |
| Provisi | Biaya terkait pemberian fasilitas pembiayaan sesuai ketentuan |
| Fidusia | Biaya terkait jaminan fidusia sesuai ketentuan |
| Asuransi kendaraan | Perlindungan kendaraan sesuai jenis polis |
| TJH | Perlindungan tanggung jawab kepada pihak ketiga sesuai polis |
| Asuransi kredit | Perlindungan terkait risiko pembiayaan sesuai polis |
| Angsuran | Pembayaran berkala selama masa kredit |
Tabel tersebut merupakan gambaran umum, bukan simulasi kredit tertentu. Komponen dan nominal aktual dapat berbeda berdasarkan perusahaan pembiayaan, perusahaan asuransi, kendaraan, tenor, program, dan perjanjian yang berlaku.
Apakah TJH Wajib dalam Kredit Mobil?
Kewajiban dan ketentuan mengenai TJH bergantung pada produk asuransi, skema pembiayaan, dan perjanjian yang digunakan.
Karena itu, jangan langsung menganggap setiap kredit mobil memiliki perlindungan TJH dengan ketentuan yang sama.
Calon konsumen sebaiknya meminta penjelasan mengenai:
apakah TJH termasuk dalam paket asuransi,
berapa nilai pertanggungannya,
risiko apa yang ditanggung,
apa saja pengecualiannya,
dan bagaimana prosedur klaimnya.
Apa yang Perlu Diperhatikan dari Asuransi All Risk?
Sebelum menyetujui pembiayaan, calon pembeli sebaiknya memahami beberapa hal.
Nilai pertanggungan
Cari tahu bagaimana nilai kendaraan yang diasuransikan ditentukan dan bagaimana ketentuannya selama masa kredit.
Risiko yang ditanggung
Pastikan mengetahui jenis kerusakan dan kejadian yang masuk dalam perlindungan.
Pengecualian
Tidak semua kondisi otomatis ditanggung. Pengecualian merupakan bagian penting yang perlu dibaca.
Biaya risiko sendiri
Dalam produk tertentu dapat terdapat biaya risiko sendiri atau deductible ketika mengajukan klaim. Besarnya bergantung pada polis.
Prosedur klaim
Ketahui bagaimana cara melaporkan kejadian, dokumen yang diperlukan, dan batas waktu pelaporan sesuai polis.
Apakah Asuransi Kredit dan Asuransi All Risk Bisa Digabung?
Keduanya dapat muncul dalam satu skema pembiayaan karena memiliki fungsi berbeda.
Asuransi kendaraan memberikan perlindungan terhadap kendaraan sesuai polis.
Sementara itu, asuransi kredit berkaitan dengan risiko pembiayaan sesuai manfaat yang dijamin.
Karena fungsi keduanya berbeda, keberadaan satu jenis perlindungan tidak otomatis menggantikan perlindungan lainnya.
Apa yang Harus Ditanyakan Sebelum Kredit Mobil?
Sebelum menandatangani perjanjian kredit, jangan hanya menanyakan nominal cicilan.
Beberapa pertanyaan yang sebaiknya diajukan antara lain:
Apa jenis asuransi kendaraan yang digunakan?
Apakah perlindungannya comprehensive atau TLO?
Berapa nilai pertanggungan?
Apa saja risiko yang ditanggung?
Apa saja pengecualiannya?
Apakah terdapat deductible atau biaya risiko sendiri?
Apa yang dimaksud TJH dalam simulasi?
Berapa nilai pertanggungan TJH?
Apa manfaat asuransi kredit?
Berapa premi masing-masing perlindungan?
Apakah premi dibayar di awal atau masuk dalam pembiayaan?
Bagaimana prosedur klaim?
Berapa total biaya yang harus dibayar konsumen selama masa kredit?
Dengan mengetahui jawabannya, calon konsumen dapat memahami struktur pembiayaan secara lebih lengkap.
Kredit Mobil Suzuki di Tegal
Bagi masyarakat yang sedang mempertimbangkan pembelian mobil Suzuki secara kredit di Tegal, informasi mengenai asuransi dan pembiayaan dapat dikonfirmasi melalui dealer serta perusahaan pembiayaan yang digunakan.
Program pembiayaan dapat memiliki ketentuan berbeda. Jenis asuransi, premi, TJH, asuransi kredit, tenor, uang muka, bunga, biaya administrasi, dan komponen lainnya dapat berubah sesuai program yang berlaku.
Karena itu, calon pembeli sebaiknya meminta simulasi kredit terbaru beserta rincian perlindungan dan biaya secara tertulis sebelum menandatangani perjanjian.
Jika terdapat istilah yang belum dipahami, mintalah penjelasan dari pihak dealer atau perusahaan pembiayaan.
TJH, asuransi kredit, dan asuransi all risk bukanlah hal yang sama.
TJH berkaitan dengan perlindungan tanggung jawab hukum kepada pihak ketiga sesuai ketentuan polis. Asuransi kredit berkaitan dengan risiko pembiayaan sesuai manfaat yang dijamin. Sementara itu, asuransi kendaraan all risk atau comprehensive memberikan perlindungan terhadap kendaraan berdasarkan risiko yang tercantum dalam polis.
Ketiganya dapat muncul dalam satu skema kredit mobil, tetapi fungsi dan cakupannya berbeda.
Sebelum membeli mobil secara kredit, calon konsumen sebaiknya tidak hanya memperhatikan besar cicilan. Pahami juga jenis asuransi, nilai pertanggungan, premi, TJH, asuransi kredit, deductible, pengecualian, dan prosedur klaim.
Dengan memahami setiap komponen tersebut, calon pembeli dapat mengetahui secara lebih jelas apa saja yang termasuk dalam struktur pembiayaan mobil yang ditawarkan.
Produk Terkait
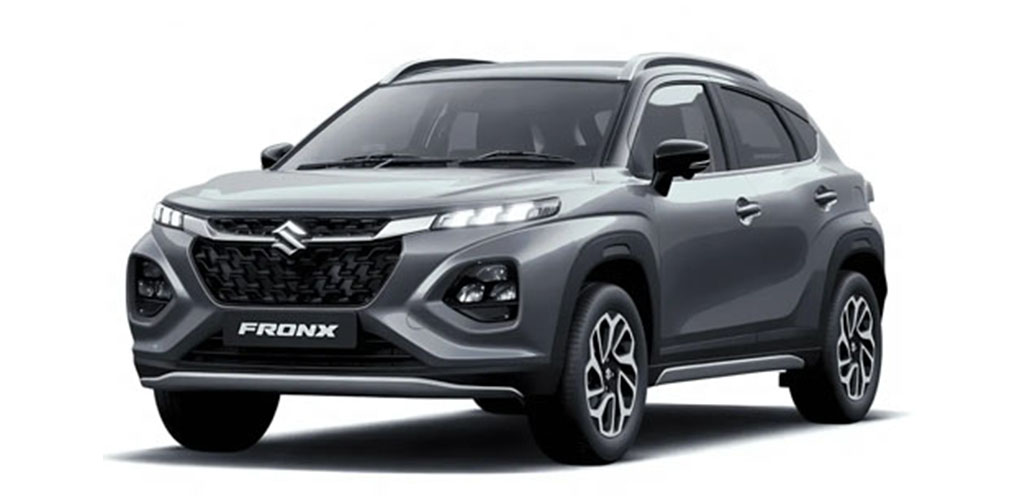
Suzuki Fronx
SUZUKI FRONX SUV modern dengan desain stylish, teknologi hybrid, dan kenyamanan yang siap...
Selengkapnya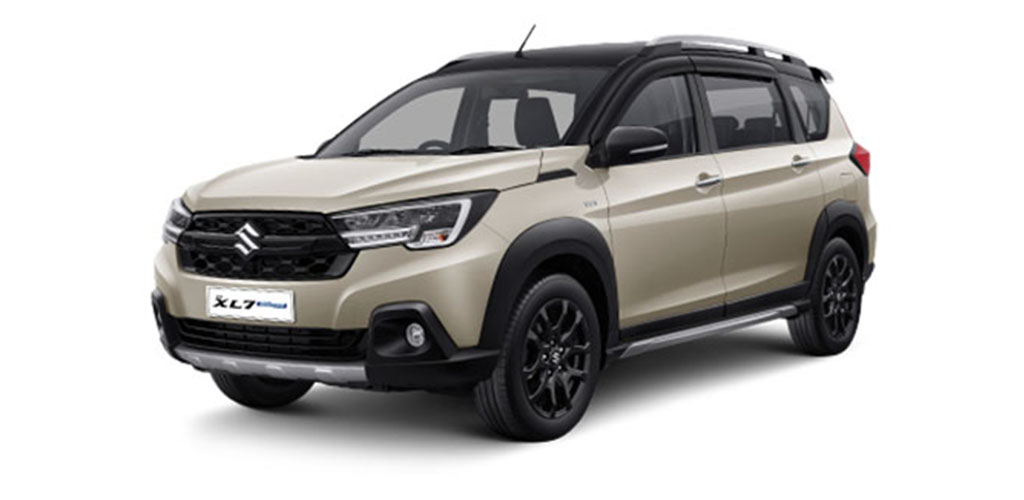
Suzuki XL7
SUV keluarga 7 penumpang bergaya tangguh dengan ground clearance 200 mm, dibekali mesin K1...
Selengkapnya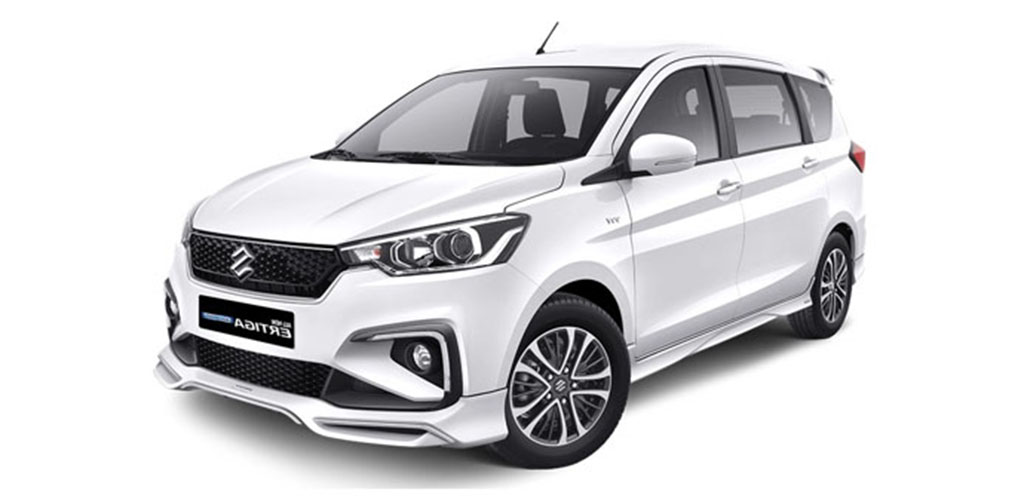
Suzuki Ertiga
MPV keluarga 7 penumpang dengan mesin K15B 1.462 cc bertenaga 103 hp (tersedia varian Hybr...
Selengkapnya
Suzuki S-Presso
city car bergaya mini SUV yang compact dan lincah untuk jalanan perkotaan, dibekali mesin...
Selengkapnya
Suzuki Jimny
SUV off-road legendaris dengan sasis ladder frame dan penggerak 4x4 AllGrip Pro, dibekali...
Selengkapnya
Suzuki Grand Vitara
SUV kompak bergaya elegan dan maskulin, dibekali mesin K15C Dual Jet 1.462 cc mild hybrid...
Selengkapnya
Suzuki APV
MPV serbaguna dengan kabin paling lapang di kelasnya untuk 7–8 penumpang, dibekali mesin...
Selengkapnya
Suzuki Carry
kendaraan niaga ringan andalan UMKM dengan daya angkut hingga 1 ton, dibekali mesin K15B-C...
Selengkapnya